
Un coche puede ser mucho más que un medio de transporte cuando aparece una necesidad puntual de liquidez. Existen fórmulas para obtener dinero aprovechando el valor o el uso del vehículo sin tener que venderlo, pero cada alternativa tiene costes, requisitos y riesgos diferentes que conviene entender antes de tomar una decisión.
Qué significa obtener dinero con el coche sin venderlo
La primera distinción importante está entre convertir el valor del vehículo en liquidez y generar ingresos mediante su uso. En el primer grupo entran determinadas fórmulas de financiación que toman el coche como referencia o garantía. En el segundo aparecen alternativas como la publicidad en el vehículo, el alquiler puntual o algunas actividades profesionales.
La diferencia tiene consecuencias prácticas. Conseguir una cantidad de dinero de una sola vez suele implicar asumir una obligación económica posterior, mientras que obtener ingresos utilizando el vehículo requiere tiempo, disponibilidad y, con frecuencia, más kilómetros. Por eso no existe una fórmula universalmente mejor.
Antes de elegir conviene responder cuatro preguntas sencillas: cuánto dinero necesitas, durante cuánto tiempo, cuánto margen tienes cada mes y hasta qué punto dependes del coche. La respuesta permite descartar opciones que pueden parecer atractivas al principio pero resultan poco adecuadas para tu situación.
Usar el coche como garantía para conseguir liquidez
Cuando el vehículo tiene un valor suficiente, una posibilidad es recurrir a financiación en la que el automóvil sirve como garantía de la operación. Frente a venderlo para obtener efectivo, determinadas modalidades permiten conservar su uso mientras se devuelve el importe recibido según las condiciones pactadas.
Para una persona que necesita el vehículo para trabajar, llevar a los niños al colegio o desplazarse diariamente, mantener su disponibilidad puede resultar especialmente relevante. En ese contexto puede valorarse un préstamo por tu coche sin dejarlo, revisando siempre el coste total, los plazos, las condiciones aplicables al automóvil y las consecuencias que tendría un posible impago.
Qué aspectos suelen influir en la valoración del vehículo
El importe que puede asociarse a un automóvil no depende exclusivamente de su precio cuando era nuevo. La antigüedad, kilometraje, estado mecánico, conservación, versión y facilidad para vender ese modelo en el mercado de segunda mano pueden cambiar notablemente su valoración actual.
El mantenimiento también importa. Un coche cuidado, con documentación en orden y un historial razonable de revisiones presenta una situación distinta a la de otro vehículo con daños o mantenimiento pendiente. Algunos accesorios mejoran la comodidad o la seguridad, aunque no siempre incrementan la tasación en la misma proporción que costaron. En Bueni puedes consultar también algunos gadgets útiles para el coche si quieres diferenciar entre equipamiento práctico y elementos puramente accesorios.
Qué revisar antes de firmar
No conviene valorar una financiación únicamente por la cantidad que se recibe o por la cuota anunciada. El dato realmente útil es cuánto terminarás pagando en total y qué compromisos asumes durante la vida del contrato.
Antes de aceptar una propuesta resulta recomendable leer con especial atención varios elementos:
- TAE y coste total: permiten entender mejor cuánto supone realmente la financiación.
- Duración: una cuota menor puede esconder un plazo más largo y un coste acumulado superior.
- Comisiones y gastos: deben incorporarse a la comparación entre ofertas.
- Cancelación anticipada: interesa conocer sus condiciones si esperas recuperar liquidez pronto.
- Situación del coche: comprueba qué derechos y limitaciones establece exactamente el contrato.
- Consecuencias del impago: cuando existe una garantía sobre un bien, este punto merece especial atención.
La decisión debería tomarse con las condiciones completas delante. Una operación rápida no tiene por qué analizarse deprisa: dedicar unos minutos a comparar el importe recibido con todo lo que habrá que devolver evita valorar únicamente el atractivo de disponer de dinero inmediatamente.
Generar ingresos con el coche sin pedir financiación
No todas las formas de aprovechar económicamente un automóvil requieren solicitar dinero prestado. Un vehículo que pasa muchas horas parado puede convertirse en una fuente complementaria de ingresos, aunque las posibilidades dependen de dónde vivas, cuánto utilices el coche y qué condiciones tengan los servicios disponibles.
Estas alternativas suelen proporcionar cantidades más graduales y no solucionan del mismo modo una necesidad elevada e inmediata. Sin embargo, pueden resultar interesantes cuando el objetivo es mejorar el presupuesto mensual sin asumir una deuda.
Publicidad en el vehículo
Algunas campañas publicitarias utilizan coches particulares como soportes móviles. El conductor mantiene su rutina mientras lleva vinilos o elementos gráficos durante un periodo determinado. Su principal ventaja es que no exige renunciar al uso habitual del automóvil.
El inconveniente es que las campañas no siempre están disponibles en todas las ciudades ni para todos los perfiles de conducción. Antes de aceptar conviene comprobar quién se responsabiliza de colocar y retirar el material, duración, remuneración y posibles condiciones sobre kilometraje o zonas de circulación.
Alquiler puntual del coche
Si el automóvil permanece varios días sin utilizarse, existen modelos que permiten ponerlo a disposición de terceros. La rentabilidad dependerá de la demanda y de cuánto tiempo puedas prescindir realmente del vehículo.
Aquí hay que prestar mucha atención a seguro, franquicias, condiciones de entrega, kilometraje y responsabilidad ante posibles daños. También debe contabilizarse el desgaste adicional: ingresar dinero por alquilar el coche tiene menos sentido si después una parte significativa se destina a neumáticos, mantenimiento o pérdida acelerada de valor.
Utilizarlo para una actividad profesional
Reparto, transporte y otros servicios pueden generar ingresos, aunque en estos casos el coche deja de ser un activo pasivo y se convierte en una herramienta de trabajo. Eso implica horas de dedicación y mayores costes variables.
Combustible, seguro, mantenimiento, impuestos, neumáticos y depreciación deben incorporarse a cualquier cálculo de rentabilidad. Para quienes se plantean una actividad profesional vinculada al transporte, también es útil comprender que existen activos específicos alrededor del vehículo; por ejemplo, Bueni cuenta con una guía sobre la compra y venta de licencias de taxi en Barcelona.
Cómo comparar las distintas opciones
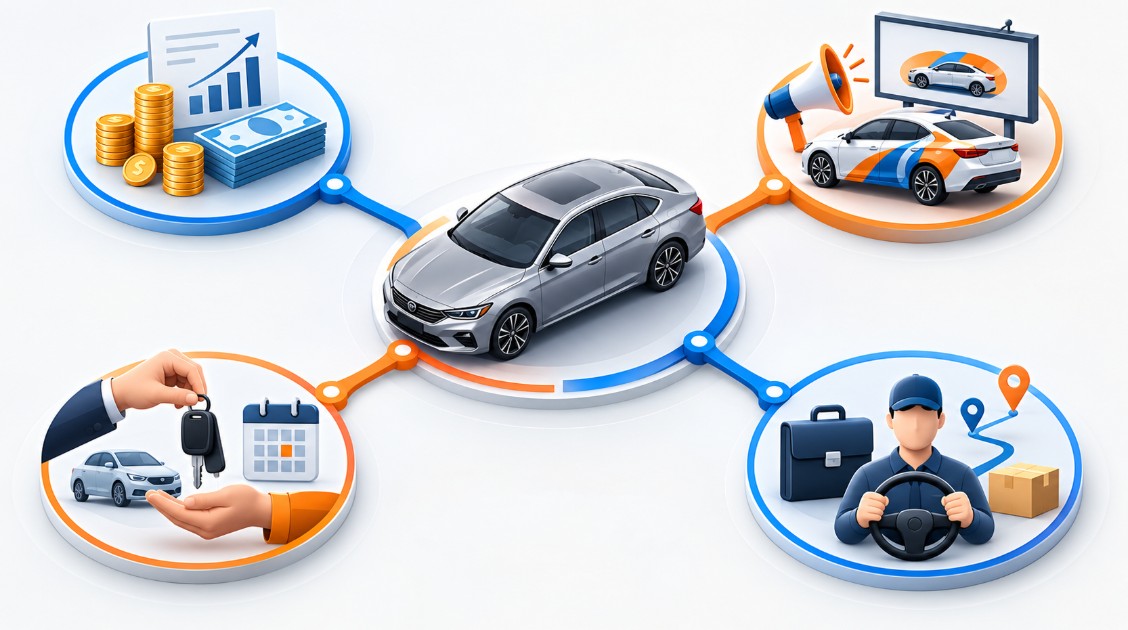
Comparar alternativas requiere ir más allá de la pregunta «¿cuánto dinero puedo conseguir?». También hay que medir cuánto cuesta obtenerlo y qué sacrificas a cambio. Un ingreso adicional obtenido trabajando con el vehículo, por ejemplo, tiene un coste en tiempo y desgaste; una financiación tiene un coste económico y contractual.
Una tabla sencilla permite ordenar las diferencias principales antes de estudiar las condiciones concretas disponibles en tu caso.
| Opción | Liquidez | Uso del coche | Coste o contrapartida | Puede encajar cuando |
|---|---|---|---|---|
| Financiación con el coche como garantía | Normalmente de una sola vez | Puede mantenerse según modalidad | Intereses, gastos y riesgo asociado a la garantía | Necesitas una cantidad concreta y quieres conservar el uso |
| Publicidad en el coche | Gradual | Se mantiene | Condiciones de campaña y cambios estéticos temporales | Buscas ingresos complementarios |
| Alquiler puntual | Gradual | No durante el alquiler | Desgaste, disponibilidad y condiciones del servicio | El coche pasa largos periodos parado |
| Actividad profesional | Gradual | Se usa para trabajar | Tiempo, combustible, mantenimiento y depreciación | Tienes disponibilidad para generar ingresos activamente |
La comparación cambia bastante según la necesidad. Quien necesita resolver un gasto puntual elevado tiene prioridades diferentes a quien simplemente quiere obtener cien o doscientos euros adicionales algunos meses. Mezclar ambos objetivos suele llevar a elegir herramientas poco adecuadas.
El valor de seguir disponiendo del coche
Existe además un coste que muchas comparaciones olvidan: lo que supone quedarse temporal o definitivamente sin vehículo. Si vender el coche obliga después a utilizar transporte alternativo todos los días o a adquirir otro automóvil, el dinero obtenido con la venta no representa un beneficio neto equivalente al precio recibido.
Este punto pesa todavía más en hogares donde el coche cubre varias necesidades. Llevar menores, realizar desplazamientos laborales o vivir en una zona con transporte público limitado hace que mantener el automóvil tenga un valor económico indirecto. Cuando viajan niños, además, el equipamiento debe continuar adaptándose correctamente a su edad y altura; la guía de Bueni sobre cómo elegir una silla infantil de coche desarrolla los principales criterios de seguridad.
Calcula cuánto te cuesta realmente prescindir del vehículo
Antes de vender por necesidad económica, resulta útil sumar durante uno o dos meses todos los desplazamientos que habría que sustituir. Transporte público, taxi, alquiler ocasional o compra posterior de otro coche pueden reducir mucho el beneficio real de vender.
También puede ocurrir lo contrario. Una persona que apenas conduce, vive en una zona bien comunicada y soporta gastos elevados de seguro, aparcamiento y mantenimiento podría descubrir que conservar el coche cuesta más de lo que aporta. El análisis correcto depende del uso real, no del apego al vehículo.
Errores frecuentes al intentar obtener dinero con un coche
Las decisiones apresuradas suelen concentrarse en una única variable: el dinero disponible inmediatamente. El error consiste en ignorar el coste posterior de conseguir esa liquidez, ya sea financiero, laboral o derivado del desgaste del vehículo.
También es habitual sobreestimar lo que vale un automóvil. El precio observado en anuncios de segunda mano no equivale necesariamente al importe que un comprador pagaría inmediatamente ni a una valoración realizada para respaldar una operación financiera.
- Mirar únicamente la cuota mensual. Compara también coste total y duración.
- Utilizar una estimación demasiado alta del coche. Trabaja con una valoración realista.
- No comprobar cargas o financiación pendiente. La situación administrativa puede afectar a algunas operaciones.
- Ignorar el desgaste. Generar ingresos haciendo más kilómetros tiene costes futuros.
- Firmar sin entender la garantía. Si el coche respalda una deuda, debes saber exactamente qué ocurre ante un impago.
- Solicitar más dinero del necesario. Una necesidad puntual no debería convertirse automáticamente en una deuda mayor.
La mejor forma de evitar estos errores es definir primero una cifra y un objetivo concretos. Cuanto más precisa sea la necesidad, más fácil será comparar alternativas equivalentes en lugar de elegir simplemente la que promete mayor liquidez.
Preguntas habituales antes de usar el valor de un coche
Muchas dudas aparecen porque bajo expresiones como empeño, aval, financiación o dinero por el coche pueden existir productos con condiciones diferentes. El nombre comercial no sustituye la lectura del contrato, especialmente cuando la propiedad o el valor del vehículo están relacionados con la operación.
Estas son algunas preguntas que conviene resolver antes de avanzar con cualquier alternativa.
¿Puedo conseguir dinero y seguir conduciendo mi coche?
Sí existen modalidades que permiten obtener liquidez manteniendo el uso del vehículo, pero debe comprobarse expresamente en las condiciones. No todas las operaciones estructuradas alrededor de un automóvil funcionan del mismo modo.
¿Qué ocurre si mi coche todavía está financiado?
Una financiación previa, una reserva de dominio u otra carga puede condicionar la posibilidad de utilizar el vehículo en una nueva operación. Antes de contar con una cantidad determinada conviene verificar la situación documental del coche.
¿Un coche antiguo puede utilizarse para conseguir financiación?
La antigüedad suele influir porque afecta al valor de mercado y a la facilidad para vender posteriormente el automóvil. Estado, modelo y kilometraje también pueden modificar significativamente una valoración, por lo que dos vehículos del mismo año no tienen necesariamente el mismo valor.
¿Es mejor que solicitar un préstamo personal?
No existe una respuesta válida para todos los casos. Lo adecuado es comparar TAE, coste total, plazo, requisitos y riesgos. Cuando un coche actúa como garantía debe añadirse además el posible impacto sobre ese activo si aparecen dificultades para devolver el dinero.
¿Cuándo debería plantearme vender el coche?
Si apenas lo utilizas y mantenerlo supone seguro, impuestos, estacionamiento, reparaciones y depreciación, la venta puede ser económicamente más lógica que buscar nuevas formas de financiarse con él. Conservarlo tiene más sentido cuando su utilidad diaria compensa esos costes.
Una decisión basada en números, no únicamente en rapidez
El coche puede ayudar a resolver una necesidad económica de distintas maneras, pero cada una responde a un objetivo diferente. Financiarse con su valor puede ofrecer liquidez inmediata, mientras que alquilarlo, trabajar con él o incorporar publicidad persigue generar ingresos progresivos.
Antes de escoger, calcula cuánto necesitas realmente, cuánto puedes asumir cada mes, qué valor tiene para ti conservar el vehículo y cuál sería el coste completo de cada opción. La alternativa más sensata será la que resuelva la necesidad sin trasladar un problema mayor a los meses siguientes.